
Voor een stabiele economie is een lage stabiele inflatie van 2% ideaal. Dit houdt in dat producten en diensten elk jaar een beetje duurder worden. Consumenten stellen aankopen niet uit en blij...
Lees meer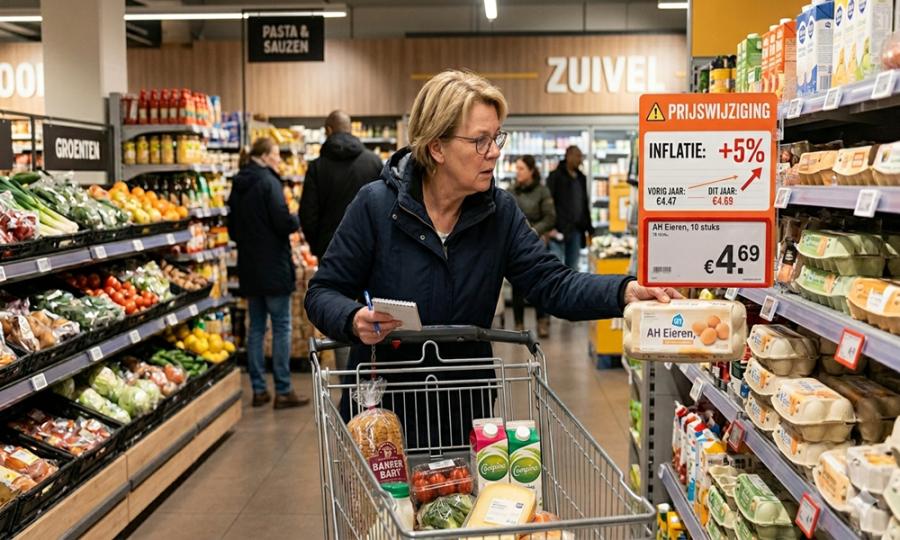


“Wij helpen je graag met je vaste lasten”
Het goed regelen van je vaste lasten levert geld én gemoedsrust op. Toch controleren weinig mensen jaarlijks alle contracten en polissen. Het is moeilijk en het ontbreekt je vaak aan tijd en motivatie. Dat is zonde!
Dirk-Jan Wolfert | Algemeen directeur Vastelastenbond

Besteed je vaste lasten uit
Besteed het regelen en bewaken van je vaste lasten uit aan onze experts. Profiteer altijd van de beste prijs en voorwaarden! Geen gedoe én meer vrije tijd voor slechts:
(of €150,- p.j.)
Goede afspraken maken over geld voorkomt discussies én zorgt ervoor dat je allebei financieel gezond blijft
Een goede afspraak over geld voorkomt discussies én zorgt ervoor dat jullie allebei financieel gezond blijven. Hieronder zetten we de meest gebruikte manieren op een rij en geven we praktische tips.
Welke kosten zijn gezamenlijke vaste lasten?
Voordat je afspraken maakt over de verdeling, is het verstandig om eerst vast te stellen welke uitgaven jullie als gezamenlijke kosten zien.
Denk bijvoorbeeld aan:
Persoonlijke uitgaven, zoals kleding, hobby's of een eigen telefoonabonnement, betalen veel stellen liever zelf. Spreek dit vooraf duidelijk met elkaar af.
Drie manieren om de vaste lasten te verdelen
Er bestaat geen perfecte methode. Wat eerlijk voelt, verschilt per stel. Dit zijn de drie meest gekozen manieren.
1. Alles 50/50 verdelen
Iedere partner betaalt precies de helft van alle gezamenlijke kosten.
Voordelen
Nadelen
Deze methode werkt vooral goed wanneer beide partners ongeveer evenveel verdienen.
2. Alles op één gezamenlijke rekening
Bij deze methode worden beide salarissen op één gezamenlijke rekening gestort. Alle vaste lasten worden daarvan betaald. Vervolgens spreken jullie af hoeveel ieder maandelijks vrij mag besteden.
Voordelen
Nadelen
3. Betalen naar rato van het inkomen
Deze methode wordt door veel financiële experts als een eerlijke oplossing gezien wanneer inkomens verschillen.
Iedere partner betaalt een percentage van de gezamenlijke kosten dat past bij zijn of haar inkomen.
Een eenvoudig voorbeeld
Stel:
Samen verdienen jullie €6.000.
Partner A verdient ongeveer 67% van het gezamenlijke inkomen en betaalt daarom circa €1.000.
Partner B verdient ongeveer 33% en betaalt ongeveer €500.
Het voordeel is dat beide partners, relatief gezien, ongeveer evenveel financiële ruimte overhouden voor persoonlijke uitgaven en sparen.
Vergeet samen sparen niet
Naast het betalen van de maandelijkse lasten is het verstandig om samen een financiële buffer op te bouwen.
Spreek bijvoorbeeld af waarvoor jullie sparen:
Ook hierbij kunnen jullie kiezen voor een gelijke inleg of een verdeling naar rato van het inkomen.
Maak duidelijke afspraken
Veel financiële discussies ontstaan niet door geld, maar door onduidelijke verwachtingen.
Bespreek daarom samen:
Door dit vooraf te bespreken voorkom je veel irritatie.
Leg belangrijke afspraken vast
Niemand denkt graag na over een relatiebreuk, maar juist daarom is het verstandig om afspraken vast te leggen.
Dat kan bijvoorbeeld in:
Zeker wanneer één partner meer inlegt in de woning of spaargeld meebrengt, voorkomt dit veel onduidelijkheid in de toekomst.
Praktische tips van de Vastelastenbond
De conclusie
Een eerlijke verdeling van de vaste lasten draait niet om precies hetzelfde betalen, maar om afspraken waar jullie je allebei prettig bij voelen.
Hebben jullie ongeveer hetzelfde inkomen? Dan kan een 50/50-verdeling prima werken. Zijn de inkomens verschillend, dan zorgt een verdeling naar rato vaak voor meer financiële balans. Zo houdt iedere partner voldoende ruimte over voor persoonlijke uitgaven én bouwen jullie samen aan een gezonde financiële toekomst.
Door regelmatig samen naar jullie vaste lasten te kijken en afspraken te evalueren, voorkom je verrassingen en blijft geld een onderwerp waar je samen grip op houdt.


Schrijf je in voor onze nieuwsbrieven. Zo ben je altijd op de hoogte van wat er gebeurt in de vaste lasten wereld. En we geven de beste tips om zelf te besparen op jouw vaste lasten.
Voor een stabiele economie is een lage stabiele inflatie van 2% ideaal. Dit houdt in dat producten en diensten elk jaar een beetje duurder worden. Consumenten stellen aankopen niet uit en blij...
Lees meer
Afgelopen vrijdag presenteerde het Centraal Planbureau (CPB) de langverwachte doorrekening van het nieuwe coalitieakkoord. De conclusie is helder: de rooskleurige beloftes uit de verkiezingsti...
Lees meer.png)
Wanneer een thuiswonend kind 18 jaar wordt, verandert er financieel veel. En niet altijd in positieve zin. Uit het nieuwe Nibud?rapport “De financiële knip op 18 jaar” blijkt dat ...
Lees meer.png)
De Nederlandse hypotheekmarkt draaide in 2025 op volle toeren. Sterker nog: er werd een nieuw record gevestigd. Maar waar doorstromers en gepensioneerden volop profiteren van hun opgebouwde wo...
Lees meer
Reacties
Er zijn nog geen reacties geplaatst. Jij kan de eerste zijn!
Plaats een reactie